







Ипотека в 2026 году: сколько людей в России реально могут купить квартиру?
В январе 2026 рынок жилья балансирует на льготах и высоких ставках. Рыночные — около 21% (с прогнозом снижения до 15% к концу года), семейная — 6% (но с февраля дифференцированная: 6–12% в зависимости от детей, и только одна на семью). Разбираем, кто действительно потянет ипотеку, что со стройкой и почему не всё так мрачно.
Сколько людей реально потянут ипотеку
Сейчас ипотеку в России реально «тянут» заметно меньше половины населения, и этот круг сужается: доля тех, кто способен накопить взнос и выдержать платёж при рыночных ставках около 21%, измеряется единицами–десятками процентов. При этом жилья строится всё ещё много. Цифры плохо совпадают: ввод «квадратов» остаётся высоким, но платёжеспособный спрос сжимается. Рынок держится в основном за счёт льготных программ и точечной аудитории.
По данным Сбера (конец 2025), лишь около 8% работающих россиян могут за два года накопить стандартный первоначальный взнос 20% по ипотеке.
В дорогих регионах ситуация хуже: в Москве и Санкт-Петербурге в эти рамки укладывается менее 7–10% работающих.
Одобрение кредита — ещё более узкое «бутылочное горлышко»: в конце 2025 года уровень одобрения ипотечных заявок стабилизировался ниже 40% (банки отклоняют более 60%), что показывает, как мало домохозяйств соответствует требованиям по доходу и долговой нагрузке.
То есть желающих и нуждающихся в значительно больше, чем тех, кто может быстро накопить взнос и пройти скоринг при текущих ставках.
Что происходит со строительством
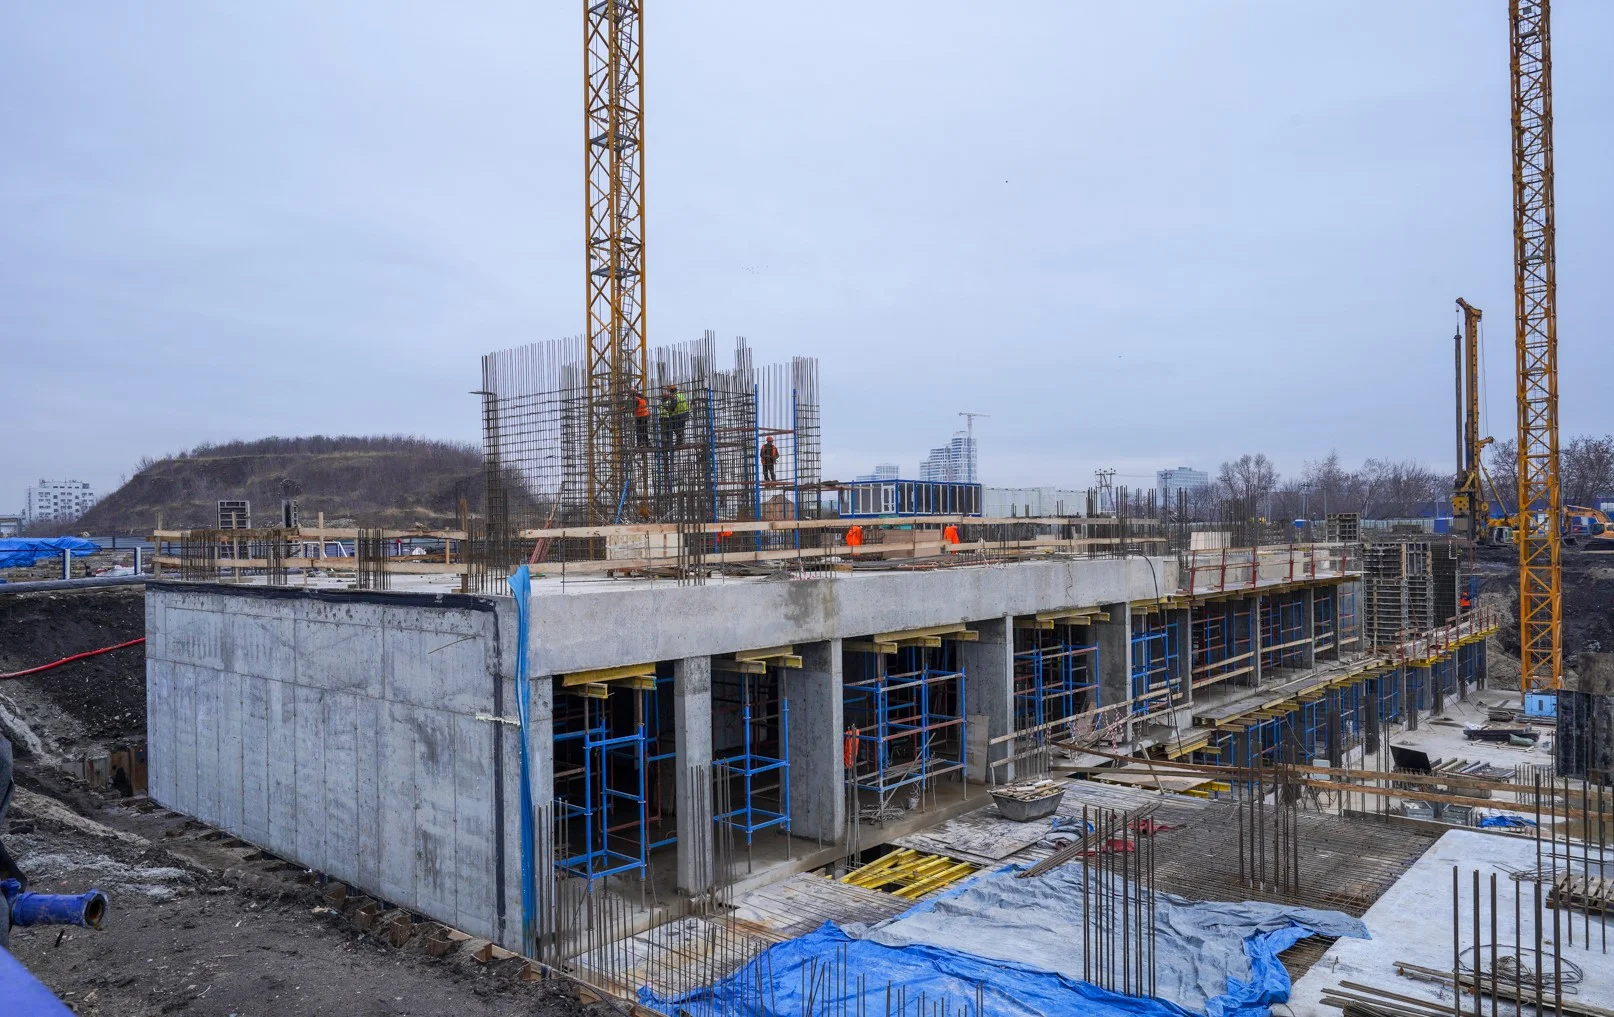
Минстрой и аналитики отмечают: даже на фоне охлаждения ввод многоквартирного жилья остаётся высоким — в 2026 году ожидается около 41 млн кв. м (на ~10–15% ниже, чем в предыдущие годы).
Одновременно фиксируется рекордный перенос сроков ввода: в 2026 году могут сдвинуть сдачу 16,2 млн кв. м, что отражает проблемы застройщиков со спросом и финансированием.
Стройка работает по инерции на больших объёмах, но риски недопродаж и переносов растут.
Как это соотносится
Платёжеспособный спрос (те, кто может накопить взнос и вытянуть платёж при ставках 15–21%) уже значительно меньше объёма строящегося жилья.
Рынок держится за счёт:
льготной/семейной ипотеки (доступна узкому слою: семьи с детьми, IT-специалисты);
краткосрочных всплесков спроса перед ужесточением условий (январский «бум» перед февральскими изменениями).
С февраля 2026 эксперты ожидают снижения выдач семейной ипотеки из-за новых правил (одна на семью, дифференцированная ставка).
В итоге — перекос: предложение новостроек большое, а круг тех, кто реально может платить, сжимается до прослойки с высокими доходами и доступом к льготам. Это повышает риски коррекции цен и делает рынок заложником господержки.
Риск «умереть с ипотекой» и передать долг по наследству
Такой сценарий возможен, но система смягчает его:
После смерти заёмщика долг и квартира переходят наследникам вместе, если они принимают наследство.
Наследники могут полностью отказаться от наследства — тогда ни квартира, ни долг им не достаются.
Банк как залоговый кредитор в приоритете: при неплатежах объект продают, долг закрывают, остаток (если есть) идёт наследникам.
Роль страховки
В ипотеке почти всегда требуется страхование жизни заёмщика — именно оно покрывает основной риск.
В случае смерти страховка гасит весь или большую часть долга; наследники получают жильё без обременения (если страховщик не найдёт причин для отказа).
Почему людям кажется, что «не доживут»: при высоких ставках и длинных сроках платёж психологически тяжёлый, особенно если доходы не растут. Часть заёмщиков действительно рефинансируется или продаёт квартиру раньше полного погашения.
Не всё так мрачно
Есть несколько позитивных моментов даже в текущей картине:
-
Ставка в 21% не навсегда
Высокие ставки — реакция на инфляцию. При стабилизации ключевой они снижаются, а существующие кредиты рефинансируют. Те, кто переждёт 2–4 сложных года и поймает окно рефинансирования, сильно сократит переплату. -
Льготные программы сохраняются
Семейную, IT и региональные постоянно корректируют, но полностью убрать их сложно — это инструмент поддержки демографии и спроса. Даже после ужесточения остаётся окно со ставкой в 1,5–2 раза ниже рыночной. -
Рынок не всегда будет перегрет
При сжатии спроса застройщики усиливают дисконты (скрытые скидки, субсидированные ставки, подарки). Появляются периоды, когда хорошие объекты можно взять с дисконтом — особенно с большим взносом. -
Люди учатся считать
Всё больше берут посильный кредит, а не «максимум от банка». Это снижает риски банкротств и вынужденных продаж. -
Жильё — не только «ипотека на 30 лет»
Растут альтернативные стратегии: долгосрочная аренда, поэтапный апгрейд (сначала бюджетный вариант, потом обмен), покупка с партнёрами или семьёй. Это даёт гибкость.
Оптимистичный взгляд: мы видим, что текущая модель трещит по швам, и это создаёт стимулы для изменений — снижения ставок, новых правил, интересных проектов. Те, кто анализирует рынок, смогут найти в этом окна возможностей.
Читайте также: Топ районов Москвы по предложению новостроек
Подписывайтесь на наши новости в Telegram
Будет интересно:
Выберите, что почитать
Будьте в курсе важного
Подпишитесь на новости Realestate.ru и получайте только полезное.



Похожие объекты